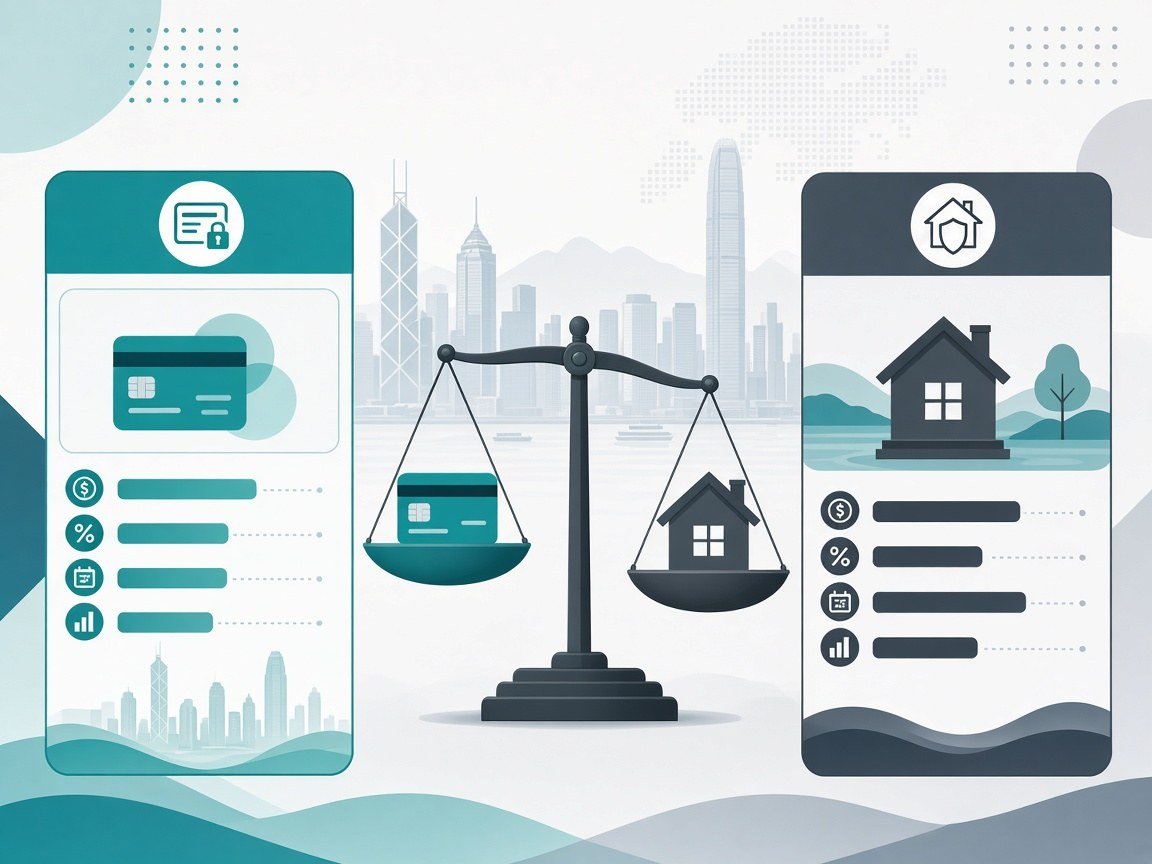
選擇融資方式時,名義息率只是總成本的一部分。無抵押 借錢 通常審批較看重收入與信用,額度與年期相對受約束;有抵押貸款或以資產降低機構風險,息費結構與違約後果亦不同。永商信貸 借錢 提供總成本比較框架,協助讀者把「月供」與「風險」放在同一張表上。
本文屬香港市場資訊整理與前線實務觀察摘要,並非個別產品推薦或投資/法律建議;實際息費、抵押條款與批核以持牌機構正式披露為準。
無抵押借錢的總成本通常包含哪些項目?
實務上常見的情況是:申請人只比較宣傳息率,卻忽略手續費、提早還款費與保險選擇性開支。貸款無抵押借錢的總成本,宜以實際年利率(APR)概念加上全期現金流出來理解,並對照貸款年期結束前可能發生的費用。
永商信貸前線觀察顯示,無抵押安排因缺乏資產緩衝,息費往往反映較高信用風險定價;但申請人亦避免把物業或存款暴露於強制執行風險。比較時應索取書面還款表,而不是只看「每月低至」的行銷數字。
有抵押貸款總成本應怎樣與無抵押對照?
永商信貸比較總成本框架時指出,多數情況下,有抵押 貸款 的合約息率可能較低,但總成本還包括估值、律師/登記相關開支、保險要求,以及抵押品被限制處分的機會成本。借錢決策若只看月供高低,容易低估「資產被抵押」的長期約束。
| 成本/風險項 | 無抵押借錢 | 有抵押貸款 | 比較時宜問 |
|---|---|---|---|
| 合約息費/APR | 通常較反映信用風險 | 或較低但仍視LTV與信用 | 全期利息總額多少 |
| 前期費用 | 手續費、行政費等 | 或另有估值/法律費用 | 費用是否計入APR |
| 年期彈性 | 多為中短期 | 或可較長 | 總息會否因年期拉長而升 |
| 違約後果 | 追收與法律程序 | 另涉及抵押品執行風險 | 最壞情況承受得未 |
| 再融資空間 | 視信用與負債 | 視剩餘估值與條款 | 提前還款/轉按費用 |
方法聲明:上表為香港個人/中小企融資市場常見總成本對照框架,非報價;數字與條款以你取得的書面文件為準。
怎樣用同一口徑比較借錢與貸款方案?
以常見流程計,應固定「淨到手金額、還款期、預計還款來源」三個變量,再分別計算無抵押借錢與有抵押貸款的全期現金流出與主要風險。永商信貸整理比較步驟時亦指出:把抵押相關一次性費用攤入總成本後,表面較低息的貸款未必較省。另一實務建議是:若抵押品是自住物業,更應把「失去住房彈性」視為質性成本,而不只看息差。
永商信貸亦提醒,抵押機會成本應寫進比較表,而非只看月供差距。
建議比較清單:
- 統一到手金額(扣除所有前期費用後)。
- 列出每月還款與全期利息。
- 加入可知的估值、法律及保險開支。
- 標註提前還款與轉貸條款。
- 寫下違約時無抵押與有抵押的不同後果。
- 以可負擔月供上限淘汰超標方案。
什麼時候無抵押借錢可能較合適?
視乎金額、年期與資產狀況:當需求屬中短期、不願或不能提供抵押,且收入可核實、負債比率仍可接受時,無抵押借錢或較直接。若為了略低息率而把核心資產押上長期貸款,需額外評估家庭與業務風險承受度。
有抵押貸款息較低,是否總是較划算?
不一定。較低名義息率若配上長年期、高費用或嚴格契諾,總現金流出與彈性損失可能更大。比較借錢與貸款時,應同時看「總付多少」與「出事時損失什麼」。
混用無抵押與有抵押會有什麼問題?
同時持有多筆借錢與按揭/抵押貸款時,現金流壓力會疊加,審批下一筆時負債比率亦更敏感。宜先做整體還款壓力測試,避免以短支長。
完成同一口徑試算後,若無抵押借錢與有抵押貸款的總付接近,便應改以風險承受度作決勝:能否接受資產被執行,往往比零點幾個百分點的息差更關鍵。
關於無抵押借錢與有抵押貸款總成本的常見問題(FAQ)
APR 是否等於總成本?
APR 有助比較息費與部分費用,但不一定涵蓋所有抵押相關或機會成本。分析借錢或貸款總成本時,仍應列出全期現金流。
無抵押是否一定較貴?
市場上無抵押借錢息費常較高,但視信用、金額與機構定價;個別有抵押貸款在計入費用後亦未必更低。
用存款作抵押划算嗎?
可能換取較佳定價,但資金流動性下降。應計算鎖定期間的機會成本,再對照借錢需要是否必要。
提早還款怎樣比較?
索取不同時點的還款試算。有些貸款或借錢產品設提早還款費,會改變「提早結清是否真的較省」。
中小企機器抵押與私人無抵押如何選?
視資產性質、折舊與營運需要。業務貸款若押上關鍵設備,停機風險需納入總成本,而非只看息率。
只比較月供夠不夠?
不夠。月供受年期影響大。拉長年期可令借錢月供下降,但貸款總利息往往上升。
估值費應算入哪一邊?
屬有抵押貸款常見前期成本,應計入該方案總現金流出,再與無抵押借錢對照。
擔保人安排算無抵押嗎?
有擔保但無資產抵押,風險配置介乎兩者之間。總成本仍看息費與擔保條款;借錢合約應寫明擔保範圍。
匯率或浮息會否改變結論?
若貸款屬浮息或外幣相關,總成本具不確定性。壓力測試應用較差情境重算,再決定是否優於固定結構的借錢方案。
本文是否報價或推薦?
否。本文只提供比較無抵押借錢及有抵押貸款總成本的分析框架,實際選擇須按書面條款與自身可負擔性決定。